 குயிக் பே


-

டிவிஎஸ் கிரெடிட்
-

பயன்படுத்திய கமர்ஷியல் வாகனக் கடன்கள்
-

8 அக்டோபர், ,2026
வணிகங்களுக்கு, பயன்படுத்தப்பட்ட வணிக வாகனங்களை தேர்வு செய்வது எப்போதும் சிறந்தது, ஏனெனில் அவை ஒரு பெரிய தொகையை சேமிக்கின்றன. பயன்படுத்திய வணிக வாகன கடன்கள் மிகவும் பயனுள்ளதாக இருக்கும், நிதி நெருக்கடி இல்லாமல் வாகனங்களை வாங்க வணிகங்களுக்கு உதவுகிறது.
நீங்கள் கடனுக்கு விண்ணப்பிக்க திட்டமிடுகிறீர்கள் என்றால், ஒரு மென்மையான செயல்முறை மற்றும் சிறந்த டீலை உறுதி செய்ய நீங்கள் கருத்தில் கொள்ள வேண்டிய முக்கிய காரணிகள் இங்கே கொடுக்கப்பட்டுள்ளன.
பயன்படுத்திய கமர்ஷியல் வாகன கடன்களை புரிந்துகொள்ளுதல்
பயன்படுத்திய வணிக வாகன கடன் என்றால் என்ன?
பயன்படுத்திய வணிக வாகன கடன் என்பது தனிநபர்கள் மற்றும் வணிகங்களுக்கு முன்-பயன்படுத்திய வணிக வாகனங்களை வாங்க உதவும் ஒரு நிதி தயாரிப்பாகும். இந்த கடன்கள் வாங்குபவர்களுக்கு முழு தொகையையும் முன்கூட்டியே செலுத்துவதற்கு பதிலாக மாதாந்திர தவணைகளை செய்வதன் மூலம் பயன்படுத்திய வணிக வாகனங்களை வாங்க அனுமதிக்கின்றன.
இது ஒரு புதிய வாகன கடனிலிருந்து எவ்வாறு வேறுபடுகிறது?
புதிய மற்றும் பயன்படுத்திய வாகன கடன்கள் இரண்டும் வாங்குபவர்களுக்கு பயன்படுத்திய வணிக வாகனங்களை வாங்க உதவும் போது, முக்கிய வேறுபாடுகள் உள்ளன:
- வட்டி விகிதங்கள்: பயன்படுத்திய கமர்ஷியல் வாகன கடன்கள் தேய்மானம் காரணமாக அதிக விகிதங்களைக் கொண்டுள்ளன, ஆனால் TVS கிரெடிட் போன்ற என்பிஎஃப்சி-கள் பயன்படுத்திய கமர்ஷியல் வாகன கடன்கள் மீது மலிவான மற்றும் போட்டிகரமான வட்டி விகிதங்களை வழங்குகின்றன.
- லோன் தொகை: பயன்படுத்திய வாகனங்கள் குறைந்த சந்தை மதிப்பைக் கொண்டிருப்பதால் புதிய வாகன கடன்களை விட லோன் தொகை குறைவாக உள்ளது.
- லோன் தவணைக்காலம்: லோன் காலம் பொதுவாக புதிய வாகன கடன்களை விட குறைவாக இருக்கும்.
- வாகன மதிப்பீடு: கடன் தொகையை தீர்மானிக்க கடன் வழங்குநர்கள் வாகனத்தின் சந்தை விலையை மதிப்பீடு செய்கின்றனர்.
பயன்படுத்திய வணிக வாகனத்திற்கான கடனை தேர்வு செய்வதன் நன்மைகள்:
- வணிக உரிமையாளர்களுக்கு செலவு குறைந்த மற்றும் பட்ஜெட்-ஃப்ரண்ட்லி.
- விரைவான கடன் ஒப்புதல்கள்.
- பெரிய தேய்மானம் ஏற்பட்டதால் பயன்படுத்திய வாகனங்கள் மதிப்பை சிறப்பாக தக்க வைத்துக் கொள்கின்றன.
- நிதி திறன் அடிப்படையில் நெகிழ்வான திருப்பிச் செலுத்தும் திட்டங்கள்.
- முதல் முறையாக கடன் வாங்குபவர்களுக்கு அணுகக்கூடியது.
விண்ணப்பிப்பதற்கு முன்னர் கருத்தில் கொள்ள வேண்டிய காரணிகள்
1. வாகன நிலை மற்றும் வயது
கடனுக்கு தகுதி பெற பயன்படுத்திய வணிக வாகனம் பூர்த்தி செய்ய வேண்டிய தரமான தரங்களுக்கான விரைவான ரெஃபரன்ஸ் அட்டவணை இங்கே கொடுக்கப்பட்டுள்ளது:
| தர அளவுரு | ஏற்றுக்கொள்ளக்கூடிய ஸ்டாண்டர்டு |
| வாகன வயது | பொதுவாக 10 - 15 ஆண்டுகளுக்கு இடையில் (கடன் வழங்குநரால் மாறுபடும்) |
| ஓடோமீட்டர் ரீடிங் | கனரக வாகனங்களுக்கு 5 லட்சத்திற்கும் குறைவாக, லைட் கமர்ஷியல் வாகனங்களுக்கு குறைவாக |
| சேவை வரலாறு | பெரிய பிரேக்டவுன்கள் இல்லாமல் வழக்கமாக சேவை செய்யப்படுகிறது |
| விபத்து பதிவு | பெரிய விபத்துகள் இல்லை; சிறிய பழுதுபார்ப்புகள் ஏற்றுக்கொள்ளக்கூடியவை |
| RC மற்றும் ஆவணங்கள் | சட்ட பிரச்சனைகளில் செல்லுபடியாகும் மற்றும் தெளிவாக இருக்க வேண்டும் |
| காப்பீட்டு நிலை | விரிவான அல்லது மூன்றாம் தரப்பினர் இன்சூரன்ஸ் கட்டாயமாகும் |
| டயர் மற்றும் என்ஜின் நிலை | நல்ல வேலை வரிசையில் இருக்க வேண்டும், பெரிய ரீப்ளேஸ்மெண்ட்கள் விரைவில் தேவையில்லை |
2. லோன் தகுதி வரம்பு
பயன்படுத்திய கமர்ஷியல் வாகன கடனுக்கு விண்ணப்பிப்பதற்கு முன்னர், நீங்கள் பின்வரும் பொதுவான தகுதி வரம்பை பூர்த்தி செய்கிறீர்கள் என்பதை உறுதிசெய்யவும்:
- குடியுரிமை: இந்தியன்
- வயது: "18 முதல் 65 ஆண்டுகளுக்கு இடையில்*"
- பிசினஸ் நிலைத்தன்மை: தற்போதைய தொழிலில் குறைந்தபட்சம் 1 ஆண்டு.
- வருமானச் சான்று: கடனை திருப்பிச் செலுத்த போதுமான வருமானம், வங்கி அறிக்கைகள் அல்லது நிதி ஆவணங்களால் ஆதரிக்கப்படுகிறது.
- கிரெடிட் வரலாறு: ஒரு நல்ல கிரெடிட் ஸ்கோர் ஒப்புதல் வாய்ப்புகளை மேம்படுத்துகிறது.
இந்த அளவுகோல்களை பூர்த்தி செய்வது கடன் ஒப்புதலின் சாத்தியத்தை அதிகரிக்கிறது மற்றும் சிறந்த விதிமுறைகளை பாதுகாக்க உதவும்.
3. வட்டி விகிதங்கள் மற்றும் கடன் விதிமுறைகள்
பயன்படுத்திய கமர்ஷியல் வாகன கடனுக்கு விண்ணப்பிக்கும்போது, கிரெடிட் சுயவிவரம், வாகன நிலை மற்றும் கடன் வழங்குநர் கொள்கைகள் போன்ற காரணிகளைப் பொறுத்து, வட்டி விகிதங்கள் பொதுவாக ஆண்டுக்கு 10% % முதல் 24% % வரை இருக்கும். சில நிறுவனங்கள் அதிக கடன் விண்ணப்பதாரர்களுக்கு குறைந்தபட்சம் 8% விகிதங்களை வழங்குகின்றன. கடன் விதிமுறைகளில் 1 முதல் 5 ஆண்டுகள் வரையிலான தவணைக்காலம் அடங்கும், இது இஎம்ஐ-கள் மற்றும் மொத்த வட்டியை பாதிக்கிறது, கடன் வழங்குநர்கள் வாகனத்தின் மதிப்பில் 90% வரை நிதியளிப்பார்கள். செயல்முறை கட்டணங்கள் மற்றும் முன்கூட்டியே செலுத்தும் அபராதங்கள் போன்ற கூடுதல் செலவுகள் மாறுபடும், இது கடனை இறுதி செய்வதற்கு முன்னர் அனைத்து விதிமுறைகளையும் மதிப்பாய்வு செய்வது முக்கியமாகும்.
உதாரணமாக, நீங்கள் ₹10 லட்சத்திற்கு பயன்படுத்திய டிரக்கை வாங்க திட்டமிட்டால். இரண்டு கடன் வழங்குநர்கள் வெவ்வேறு கடன் விதிமுறைகளை வழங்குகின்றனர்:
- கடன் வழங்குநர் A: 12 % வட்டி, 4-ஆண்டு தவணைக்காலம், 80 % நிதி
- கடன் வழங்குநர் B: 14 % வட்டி, 5-ஆண்டு தவணைக்காலம், 90% நிதி
முதலில், குறைந்த முன்பணம் செலுத்தல் மற்றும் நீண்ட திருப்பிச் செலுத்தும் காலம் காரணமாக கடன் வழங்குநர் B சிறந்தது போல் தெரிகிறது. இருப்பினும், மொத்த செலவை கணக்கிட்ட பிறகு, கடன் வழங்குநர் B-யின் அதிக வட்டி விகிதம் காலப்போக்கில் கணிசமாக அதிகமாக செலுத்த வழிவகுக்கிறது என்பதை நீங்கள் காணலாம். எனவே, முடிவில், நீங்கள் முன்கூட்டியே கடனை செலுத்தும் போது கடன் வழங்குநர் ஏ-ஐ தேர்வு செய்வது நீண்ட காலத்தில் பணத்தை சேமிக்க உதவுகிறது.
| தெரிந்துகொள்வது நல்லது: பயன்படுத்திய வணிக வாகனத்தில் நீண்ட கடன் தவணைக்காலத்தை தேர்வு செய்வது வாகனத்தின் மதிப்பு காலப்போக்கில் குறைகிறது என்பதால் நிதி இழப்பிற்கு வழிவகுக்கும். இதன் விளைவாக, லோன் காலம் முடியும் வரை, வாகனத்தின் மதிப்பை விட அதிகமாக செலுத்த முடியும். |
4. முன்பணம் செலுத்தல் மற்றும் கடன் மதிப்பு (எல்டிவி) விகிதம்
பெரும்பாலான கடன் வழங்குநர்கள் வாகனத்தின் மதிப்பின் ஒரு குறிப்பிட்ட சதவீதத்திற்கு நிதியளிக்கின்றனர், மற்றும் கடன் வாங்குபவர் மீதமுள்ள தொகையை முன்பணம் செலுத்த வேண்டும். LTV என்பது நீங்கள் ஒரு புராபர்டி மதிப்புக்கு எதிராகப் பெறக்கூடிய லோன் அளவை குறிக்கும்.
- பொதுவான எல்டிவி விகிதங்கள்: கடன் வழங்குநர்கள் பொதுவாக வயது, நிலை மற்றும் கடன் வாங்குபவரின் சுயவிவரத்தைப் பொறுத்து வாகனத்தின் மதிப்பின் 70% முதல் 90% வரையிலான நிதியை வழங்குகின்றனர்.
- எல்டிவி விகிதத்தின் தாக்கம்: அதிக எல்டிவி என்பது குறைந்த முன்பணம் செலுத்தல் ஆகும் ஆனால் அதிக இஎம்ஐ-கள் மற்றும் வட்டி செலவுகளை ஏற்படுத்தலாம். குறைந்த எல்டிவி-க்கு பெரிய முன்பணம் தேவைப்படுகிறது ஆனால் மொத்த வட்டி சுமையை குறைக்கிறது.
எடுத்துக்காட்டாக: பயன்படுத்திய டிரக் செலவு ₹10 லட்சம் மற்றும் லோன் வழங்குநர் 80% எல்டிவி-ஐ வழங்கினால், லோன் தொகை ₹8 லட்சமாக இருக்கும், மற்றும் லோன் வாங்குபவர் முன்பணம் செலுத்தலாக ₹2 லட்சத்தை செலுத்த வேண்டும். 70% குறைந்த எல்டிவி-ஐ தேர்வு செய்வது என்பது ₹7 லட்சம் கடன் மற்றும் ₹3 லட்சம் முன்பணம் செலுத்தல் ஆகும், இது மொத்த வட்டி செலுத்தல்களை குறைக்கும்.
5. ஆவணங்கள் தேவை
சரியான பயன்படுத்திய வணிக வாகன கடன் ஆவணங்களை கொண்டிருப்பது விண்ணப்பிப்பதற்கு மிகவும் முக்கியமானது. நீங்கள் ஊதியம் பெறுபவர்/சுயதொழில் புரியும் தொழில்முறையாளராக இருந்தால், உங்களுக்கு பின்வரும் ஆவணங்கள் தேவைப்படும்:
| வகை | ஆவணம் |
| ID மற்றும் கையொப்பச் சான்று | வாக்காளர் ஐடி/ஓட்டுநர் உரிமம்/ஆதார் கார்டு/பான் கார்டு/பாஸ்போர்ட் ஆகியவற்றின் நகல் |
| வயது ஆதாரம் | பான் கார்டு |
| முகவரிச் சான்று | பாஸ்போர்ட்/மின்சார பில்லின் நகல் |
| வருமானச் சான்று | ஊதிய ரசீது/படிவம் 16/ஐடிஆர் போன்ற வருமான ஆவணத்தின் நகல் வருமானக் கணக்கீட்டுடன் |
| சொத்து ஆவணங்கள் | வாகன ஆர்சி புத்தகம் மற்றும் காப்பீட்டு சான்றிதழின் நகல் |
| மற்ற ஆவணங்கள் | வங்கி அறிக்கை அல்லது பாஸ்புக் |
தகுதி வரம்பை பயன்படுத்தி, ஒரு உரிமையாளர் மற்றும்/அல்லது கூட்டாண்மை நிறுவனம் மற்றும் தனியார் மற்றும்/அல்லது பப்ளிக் லிமிடெட் நிறுவனங்களுக்கு தேவையான ஆவணங்களை நீங்கள் சரிபார்க்கலாம்.
சரியான கடன் வழங்குநரை தேர்வு செய்தல்

கடன் வழங்குநர்களில் வங்கிகள், வங்கி அல்லாத நிதி நிறுவனங்கள் (என்பிஎஃப்சி-கள்) மற்றும் பிற நிதி நிறுவனங்கள் அடங்கும். ஒரு கடன் வழங்குநரை தேர்வு செய்யும்போது, கருத்தில் கொள்ளுங்கள்:
- வட்டி விகிதங்கள் மற்றும் திருப்பிச் செலுத்தும் நெகிழ்வுத்தன்மை
- வாடிக்கையாளர் சேவை மற்றும் ஆன்லைன் வசதிகள்
- செயல்முறை நேரம் மற்றும் வெளிப்படைத்தன்மை
கடன் வழங்குநரை இறுதி செய்வதற்கு முன்னர் விமர்சனங்கள் மற்றும் நம்பகத்தன்மையை சரிபார்ப்பது எப்போதும் ஒரு நல்ல யோசனையாகும். TVS கிரெடிட் பயன்படுத்திய கமர்ஷியல் வாகன கடன்கள் போட்டிகரமான விகிதங்கள் மற்றும் தொந்தரவு இல்லாத செயல்முறையுடன் தனிப்பயனாக்கப்பட்ட தீர்வுகளை வழங்குகின்றன.
மறைமுக கட்டணங்கள் மற்றும் கூடுதல் செலவுகள்
இது போன்ற கூடுதல் செலவுகளை எப்போதும் சரிபார்க்கவும்:
- செயல்முறை கட்டணங்கள்
- முன்கூட்டியே செலுத்தும் அபராதங்கள்
- தாமதமான பணம்செலுத்தல் கட்டணங்கள்
- காப்பீட்டு செலவுகள்
தொழில் நிதிகள் மீதான தாக்கம்
லோன் பெறுவதற்கு முன்னர் உங்கள் தொழிலின் நிதி நிலையை மதிப்பீடு செய்யுங்கள். கணக்கிடுக:
- மாதாந்திர EMI மலிவானது
- முதலீட்டில் எதிர்பார்க்கப்படும் வருமானம் (ROI)
- வாகனத்தின் பராமரிப்பு மற்றும் செயல்பாட்டு செலவுகள்
வாகனம் EMI-ஐ விட அதிக வருமானத்தை உருவாக்க உதவுகிறது என்றால், அது நிதி ரீதியாக சாத்தியமான விருப்பமாகும்.
ஒரு மென்மையான கடன் ஒப்புதல் செயல்முறைக்கான குறிப்புகள்
- சிறந்த வட்டி விகிதங்களை பெறுவதற்கு ஒரு நல்ல கிரெடிட் ஸ்கோரை பராமரிக்கவும்
- குறைந்த செயல்முறை கட்டணங்கள் மற்றும் சிறந்த விதிமுறைகளுக்கு பேச்சுவார்த்தை நடத்துங்கள்
- துல்லியமான மற்றும் முழுமையான ஆவணங்களை வழங்கவும்
- ஒப்பந்தத்தை இறுதி செய்வதற்கு முன்னர் நிபுணர் நிதி ஆலோசனையை கருத்தில் கொள்ளுங்கள்
உங்கள் தொழில் வளர்ச்சிக்கு சரியான தேர்வு செய்தல்
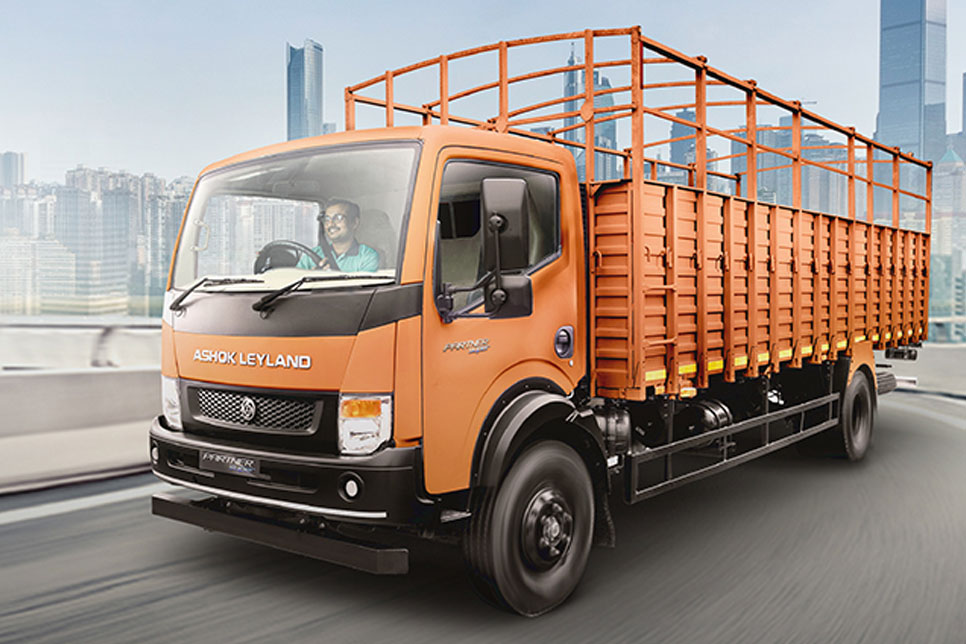
ஒரு பயன்படுத்திய வணிக வாகன கடன் என்பது தங்கள் ஃப்ளீட்டை மலிவாக விரிவுபடுத்த விரும்பும் வணிகங்களுக்கு ஒரு சிறந்த விருப்பமாகும். இருப்பினும், விண்ணப்பிப்பதற்கு முன்னர் வாகன நிலைமைகள், கடன் விதிமுறைகள், தகுதி மற்றும் மறைமுக செலவுகளை மதிப்பீடு செய்வது முக்கியமாகும். வெவ்வேறு கடன் வழங்குநர்களை ஒப்பிட்டு உங்கள் தொழில் தேவைகளுக்கு ஏற்ற சிறந்த விருப்பத்தை தேர்வு செய்வதன் மூலம் ஒரு தகவலறிந்த முடிவை எடுங்கள்.
நீங்கள் அடுத்த படிநிலையை எடுக்க தயாராக இருந்தால், தடையற்ற நிதி அனுபவத்திற்காக தனிப்பயனாக்கப்பட்ட பயன்படுத்திய வணிக வாகன கடன்கள் தீர்வுகளை ஆராயுங்கள்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
1. பயன்படுத்திய வணிக வாகனத்தின் வயது லோன் ஒப்புதலை எவ்வாறு பாதிக்கிறது?
TVS கிரெடிட் 10 - 15 வயதுக்கு இடையிலான வணிக வாகனங்களுக்கு நிதியளிக்கிறது.
2. பயன்படுத்திய வணிக வாகனத்தின் நிலை கடன் தொகையை பாதிக்கிறதா?
ஆம், பயன்படுத்திய வணிக வாகனத்தின் பிசிக்கல் மற்றும் இயந்திர நிலை டிவிஎஸ் கிரெடிட் மூலம் வழங்கப்படும் கடன் தொகை மற்றும் மதிப்பீட்டை நேரடியாக பாதிக்கிறது.
3. பயன்படுத்திய வணிக வாகனத்தின் மதிப்பு கடனுக்காக எவ்வாறு மதிப்பிடப்படுகிறது?
டிவிஎஸ் கிரெடிட் அதன் வயது, பிசிக்கல் மற்றும் இயந்திர நிலை, ஆவணங்கள் மற்றும் சந்தை மறுவிற்பனை மதிப்பை மதிப்பீடு செய்வதன் மூலம் பயன்படுத்திய வணிக வாகனத்தின் மதிப்பை மதிப்பீடு செய்கிறது.
4. லோன்-டு-வேல்யூ (எல்டிவி) விகிதம் பயன்படுத்திய கமர்ஷியல் வாகன கடனை எவ்வாறு பாதிக்கிறது?
அதிக எல்டிவி என்பது குறைந்த முன்பணம் செலுத்தல் ஆகும் ஆனால் அதிக இஎம்ஐ-கள் மற்றும் வட்டி செலவுகளை ஏற்படுத்தலாம். குறைந்த எல்டிவி-க்கு பெரிய முன்பணம் தேவைப்படுகிறது ஆனால் மொத்த வட்டி சுமையை குறைக்கிறது.
5. நான் முதல் முறையாக கடன் வாங்குபவராக இருந்தால் பயன்படுத்திய கமர்ஷியல் வாகன கடனை நான் பெற முடியுமா?
ஆம், டிவிஎஸ் கிரெடிட் மூலம், முதல் முறையாக கடன் வாங்குபவராக நீங்கள் எளிதாக பயன்படுத்திய கமர்ஷியல் வாகன கடனை பெறலாம்.
பொறுப்புத்துறப்பு: எங்கள் இணையதளம் மற்றும் அசோசியேட் தளங்கள் மூலம் நாங்கள் வழங்கும் தகவல், தயாரிப்புகள் மற்றும் சேவைகள் துல்லியமானவை என்பதை நாங்கள் உறுதி செய்யும் போது, உள்ளடக்கத்தில் எதிர்பாராத தவறுகள் மற்றும்/அல்லது டைப்போகிராபிக்கல் பிழைகள் இருக்கலாம். இந்த இணையதளம் மற்றும் தொடர்புடைய இணையதளங்களில் உள்ள தகவல்கள் பொதுவான தகவல் நோக்கத்திற்காக மற்றும் ஏதேனும் முரண்பாடுகள் இருந்தால், தயாரிப்பு/சேவை ஆவணத்தில் குறிப்பிடப்பட்டுள்ள விவரங்கள் முன்னுரிமை பெறும். ஒரு தயாரிப்பு அல்லது சேவையைப் பெறுவதற்கு முன்னர் தகவலறிந்த முடிவை எடுக்க பார்வையாளர்கள் மற்றும் சப்ஸ்கிரைபர்கள் தொழில்முறை ஆலோசனையைப் பெறவும் தயாரிப்பு/சேவை ஆவணங்களைப் பார்க்கவும் ஊக்குவிக்கப்படுகிறார்கள்.
*விதிமுறைகள் மற்றும் நிபந்தனைகள் பொருந்தும் - பொருந்தக்கூடிய இடங்களில்
- இவற்றில் பகிரவும்


வகைகள்
பிரபலமான வலைப்பதிவுகள்
உங்கள் அனைத்து நிதி தேவைகளுக்கும் தொந்தரவு இல்லாத கடனைப் பெறுங்கள்
எளிதான கடன் செயல்முறைக்காக டிவிஎஸ் கிரெடிட் செயலியை பதிவிறக்கம் செய்யவும்
உங்கள் பயன்படுத்திய கமர்ஷியல் வாகன கடன் இஎம்ஐ-ஐ கணக்கிடுங்கள்
தொடர்புடைய கட்டுரைகள்
பயன்படுத்திய கமர்ஷியல் வாகனக் கடன்கள்
-
டிவிஎஸ் கிரெடிட்
-
8 மே, 2024
பயன்படுத்திய கமர்ஷியல் வாகனங்களை வாங்குவதற்கான செலவு-சேமிப்பு குறிப்புகள்
பயன்படுத்திய கமர்ஷியல் வாகனக் கடன்கள்
-
டிவிஎஸ் கிரெடிட்
-
23 ஜனவரி, 2023
பயன்படுத்திய கமர்ஷியல் வாகனக் கடன்கள்
-
டிவிஎஸ் கிரெடிட்
-
6 ஜூன், 2018
பயன்படுத்திய கமர்ஷியல் வாகன கடன் உங்கள் தொழிலுக்கு எவ்வாறு உதவுகிறது?
டிவிஎஸ் கிரெடிட்டில் புதியவை

பயன்படுத்திய கமர்ஷியல் வாகனக் கடன்கள்
-
டிவிஎஸ் கிரெடிட்
-
8 அக்டோபர், ,2026
பயன்படுத்திய கமர்ஷியல் வாகன கடனுக்கு விண்ணப்பிப்பதற்கு முன்னர் கருத்தில் கொள்ள வேண்டிய விஷயங்கள்
இரு சக்கர வாகனக் கடன்கள்
-
டிவிஎஸ் கிரெடிட்
-
18 ஆகஸ்ட், 2026
பைக்கின் எக்ஸ்-ஷோரூம் மற்றும் ஆன்-ரோடு விலைக்கு இடையிலான வேறுபாடு
இரு சக்கர வாகனக் கடன்கள்
-
டிவிஎஸ் கிரெடிட்
-
18 ஆகஸ்ட், 2026
இஎம்ஐ-யில் பைக்கை எவ்வாறு வாங்குவது: சிறந்த விலையில் இரு சக்கர வாகனத்தை பெறுங்கள்