 ಕ್ವಿಕ್ಪೇ


-

ಟಿವಿಎಸ್ ಕ್ರೆಡಿಟ್
-

ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ಗಳು
-

8 ಅಕ್ಟೋಬರ್, 2026
ಬಿಸಿನೆಸ್ಗಳಿಗೆ, ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವಾಹನಗಳನ್ನು ಆಯ್ಕೆ ಮಾಡುವುದು ಯಾವಾಗಲೂ ಉತ್ತಮ. ಏಕೆಂದರೆ ಅವುಗಳು ದೊಡ್ಡ ಮೊತ್ತದ ವೆಚ್ಚವನ್ನು ಉಳಿಸುತ್ತವೆ. ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ಗಳು ತುಂಬಾ ಉಪಯುಕ್ತವಾಗಿವೆ, ಹಣಕಾಸಿನ ಒತ್ತಡವಿಲ್ಲದೆ ವಾಹನಗಳನ್ನು ಖರೀದಿಸಲು ಬಿಸಿನೆಸ್ಗಳಿಗೆ ಸಹಾಯ ಮಾಡುತ್ತವೆ.
ನೀವು ಲೋನಿಗೆ ಅಪ್ಲೈ ಮಾಡಲು ಯೋಜಿಸುತ್ತಿದ್ದರೆ, ಸುಗಮ ಪ್ರಕ್ರಿಯೆ ಮತ್ತು ಅತ್ಯುತ್ತಮ ಡೀಲ್ ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಲು ನೀವು ಪರಿಗಣಿಸಬೇಕಾದ ಪ್ರಮುಖ ಅಂಶಗಳು ಇಲ್ಲಿವೆ.
ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು
ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ ಎಂದರೇನು?
ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ ಎಂಬುದು ವ್ಯಕ್ತಿಗಳು ಮತ್ತು ಬಿಸಿನೆಸ್ಗಳಿಗೆ ಪೂರ್ವ-ಮಾಲೀಕತ್ವದ ಕಮರ್ಷಿಯಲ್ ವಾಹನಗಳನ್ನು ಖರೀದಿಸಲು ಸಹಾಯ ಮಾಡುವ ಹಣಕಾಸಿನ ಪ್ರಾಡಕ್ಟ್ ಆಗಿದೆ. ಈ ಲೋನ್ಗಳು ಪೂರ್ಣ ಮೊತ್ತವನ್ನು ಮುಂಗಡವಾಗಿ ಪಾವತಿಸುವ ಬದಲು ಮಾಸಿಕ ಕಂತುಗಳನ್ನು ಮಾಡುವ ಮೂಲಕ ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವಾಹನಗಳನ್ನು ಖರೀದಿಸಲು ಖರೀದಿದಾರರಿಗೆ ಅನುಮತಿ ನೀಡುತ್ತವೆ.
ಇದು ಹೊಸ ವಾಹನ ಲೋನಿನಿಂದ ಹೇಗೆ ಭಿನ್ನವಾಗಿದೆ?
ಹೊಸ ಮತ್ತು ಬಳಸಿದ ವೆಹಿಕಲ್ ಲೋನ್ಗಳು ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವಾಹನಗಳನ್ನು ಖರೀದಿಸಲು ಖರೀದಿದಾರರಿಗೆ ಸಹಾಯ ಮಾಡುತ್ತವೆ, ಆದರೆ ಪ್ರಮುಖ ವ್ಯತ್ಯಾಸಗಳಿವೆ:
- ಬಡ್ಡಿ ದರಗಳು: ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ಗಳು ಸವಕಳಿಯಿಂದಾಗಿ ಹೆಚ್ಚಿನ ದರಗಳನ್ನು ಹೊಂದಿವೆ, ಆದರೆ TVS ಕ್ರೆಡಿಟ್ನಂತಹ ಎನ್ಬಿಎಫ್ಸಿಗಳು ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ಗಳ ಮೇಲೆ ಕೈಗೆಟಕುವ ಮತ್ತು ಸ್ಪರ್ಧಾತ್ಮಕ ಬಡ್ಡಿ ದರಗಳನ್ನು ಒದಗಿಸುತ್ತವೆ.
- ಲೋನ್ ಮೊತ್ತ: ಬಳಸಿದ ವಾಹನಗಳು ಕಡಿಮೆ ಮಾರುಕಟ್ಟೆ ಮೌಲ್ಯವನ್ನು ಹೊಂದಿರುವುದರಿಂದ ಲೋನ್ ಮೊತ್ತವು ಹೊಸ ವಾಹನ ಲೋನ್ಗಳಿಗಿಂತ ಕಡಿಮೆ ಇರುತ್ತದೆ.
- ಲೋನ್ ಅವಧಿ: ಲೋನ್ ಅವಧಿಯು ಸಾಮಾನ್ಯವಾಗಿ ಹೊಸ ವಾಹನ ಲೋನ್ಗಳಿಗಿಂತ ಕಡಿಮೆ ಇರುತ್ತದೆ.
- ವಾಹನ ಮೌಲ್ಯಮಾಪನ: ಲೋನ್ ಮೊತ್ತವನ್ನು ನಿರ್ಧರಿಸಲು ಸಾಲದಾತರು ವಾಹನದ ಮಾರುಕಟ್ಟೆ ಬೆಲೆಯನ್ನು ಮೌಲ್ಯಮಾಪನ ಮಾಡುತ್ತಾರೆ.
ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವಾಹನಕ್ಕಾಗಿ ಲೋನನ್ನು ಆಯ್ಕೆ ಮಾಡುವ ಪ್ರಯೋಜನಗಳು:
- ಬಿಸಿನೆಸ್ ಮಾಲೀಕರಿಗೆ ವೆಚ್ಚ-ಪರಿಣಾಮಕಾರಿ ಮತ್ತು ಬಜೆಟ್-ಸ್ನೇಹಿ.
- ತ್ವರಿತ ಲೋನ್ ಅನುಮೋದನೆಗಳು.
- ಪ್ರಮುಖ ಸವಕಳಿ ಸಂಭವಿಸಿರುವುದರಿಂದ ಬಳಸಿದ ವಾಹನಗಳು ಮೌಲ್ಯವನ್ನು ಉತ್ತಮವಾಗಿ ಉಳಿಸಿಕೊಳ್ಳುತ್ತವೆ.
- ಹಣಕಾಸಿನ ಸಾಮರ್ಥ್ಯದ ಆಧಾರದ ಮೇಲೆ ಫ್ಲೆಕ್ಸಿಬಲ್ ಮರುಪಾವತಿ ಪ್ಲಾನ್ಗಳು.
- ಮೊದಲ ಬಾರಿಯ ಸಾಲಗಾರರಿಗೆ ಅಕ್ಸೆಸ್ ಮಾಡಬಹುದು.
ಅಪ್ಲೈ ಮಾಡುವ ಮೊದಲು ಪರಿಗಣಿಸಬೇಕಾದ ಅಂಶಗಳು
1. ವಾಹನದ ಸ್ಥಿತಿ ಮತ್ತು ವಯಸ್ಸು
ಲೋನ್ಗೆ ಅರ್ಹರಾಗಲು ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವಾಹನವು ಪೂರೈಸಬೇಕಾದ ಗುಣಮಟ್ಟದ ಮಾನದಂಡಗಳಿಗೆ ತ್ವರಿತ ರೆಫರೆನ್ಸ್ ಟೇಬಲ್ ಇಲ್ಲಿದೆ:
| ಗುಣಮಟ್ಟದ ಮಾನದಂಡ | ಸ್ವೀಕಾರಾರ್ಹ ಸ್ಟ್ಯಾಂಡರ್ಡ್ |
| ವಾಹನದ ವಯಸ್ಸು | ಸಾಮಾನ್ಯವಾಗಿ 10 - 15 ವರ್ಷಗಳ ನಡುವೆ (ಸಾಲದಾತರಿಂದ ಭಿನ್ನವಾಗಿರುತ್ತದೆ) |
| ಓಡೋಮೀಟರ್ ರೀಡಿಂಗ್ | ಭಾರಿ ವಾಹನಗಳಿಗೆ 5 ಲಕ್ಷಕ್ಕಿಂತ ಕಡಿಮೆ ಕಿಮೀ, ಹಗುರ ವಾಣಿಜ್ಯ ವಾಹನಗಳಿಗೆ ಕಡಿಮೆ |
| ಸೇವಾ ಇತಿಹಾಸ | ಯಾವುದೇ ಪ್ರಮುಖ ಬ್ರೇಕ್ಡೌನ್ಗಳಿಲ್ಲದೆ ನಿಯಮಿತವಾಗಿ ಸೇವೆ ನೀಡಲಾಗುತ್ತದೆ |
| ಅಪಘಾತ ದಾಖಲೆ | ಯಾವುದೇ ಪ್ರಮುಖ ಅಪಘಾತಗಳಿಲ್ಲ; ಸಣ್ಣ ರಿಪೇರಿಗಳನ್ನು ಅಂಗೀಕರಿಸಲಾಗುತ್ತದೆ |
| ಆರ್ಸಿ ಮತ್ತು ಡಾಕ್ಯುಮೆಂಟೇಶನ್ | ಕಾನೂನು ವಿವಾದಗಳ ಮಾನ್ಯ ಮತ್ತು ಸ್ಪಷ್ಟವಾಗಿರಬೇಕು |
| ಇನ್ಶೂರೆನ್ಸ್ ಸ್ಟೇಟಸ್ | ಥರ್ಡ್ ಪಾರ್ಟಿ ಇನ್ಶೂರೆನ್ಸ್ ಅಥವಾ ಸಮಗ್ರ ಇನ್ಶೂರೆನ್ಸ್ ಕಡ್ಡಾಯವಾಗಿದೆ |
| ಟೈರ್ ಮತ್ತು ಎಂಜಿನ್ ಸ್ಥಿತಿ | ಉತ್ತಮ ಕೆಲಸದ ಕ್ರಮದಲ್ಲಿರಬೇಕು, ಶೀಘ್ರದಲ್ಲೇ ಯಾವುದೇ ಪ್ರಮುಖ ಬದಲಾವಣೆಗಳ ಅಗತ್ಯವಿಲ್ಲ |
2. ಲೋನ್ ಅರ್ಹತಾ ಮಾನದಂಡ
ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನಿಗೆ ಅಪ್ಲೈ ಮಾಡುವ ಮೊದಲು, ನೀವು ಈ ಕೆಳಗಿನ ಸಾಮಾನ್ಯ ಅರ್ಹತಾ ಮಾನದಂಡಗಳನ್ನು ಪೂರೈಸುವುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ:
- ರಾಷ್ಟ್ರೀಯತೆ: ಭಾರತೀಯ
- ವಯಸ್ಸು: "18 ರಿಂದ 65 ವರ್ಷಗಳ ನಡುವೆ*"
- ಬಿಸಿನೆಸ್ ಸ್ಥಿರತೆ: ಪ್ರಸ್ತುತ ಬಿಸಿನೆಸ್ನಲ್ಲಿ ಕನಿಷ್ಠ 1 ವರ್ಷ.
- ಆದಾಯ ಪುರಾವೆ: ಬ್ಯಾಂಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್ಗಳು ಅಥವಾ ಹಣಕಾಸಿನ ಡಾಕ್ಯುಮೆಂಟ್ಗಳಿಂದ ಬೆಂಬಲಿತವಾದ ಲೋನನ್ನು ಮರುಪಾವತಿಸಲು ಸಾಕಷ್ಟು ಆದಾಯ.
- ಕ್ರೆಡಿಟ್ ಇತಿಹಾಸ: ಉತ್ತಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಅನುಮೋದನೆಯ ಅವಕಾಶಗಳನ್ನು ಹೆಚ್ಚಿಸುತ್ತದೆ.
ಈ ಮಾನದಂಡಗಳನ್ನು ಪೂರೈಸುವುದರಿಂದ ಲೋನ್ ಅನುಮೋದನೆಯ ಸಾಧ್ಯತೆಯನ್ನು ಹೆಚ್ಚಿಸುತ್ತದೆ ಮತ್ತು ಉತ್ತಮ ನಿಯಮಗಳನ್ನು ಸುರಕ್ಷಿತಗೊಳಿಸಲು ಸಹಾಯ ಮಾಡಬಹುದು.
3. ಬಡ್ಡಿ ದರಗಳು ಮತ್ತು ಲೋನ್ ನಿಯಮಗಳು
ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನಿಗೆ ಅಪ್ಲೈ ಮಾಡುವಾಗ, ಕ್ರೆಡಿಟ್ ಪ್ರೊಫೈಲ್, ವಾಹನದ ಸ್ಥಿತಿ ಮತ್ತು ಸಾಲದಾತರ ನೀತಿಗಳಂತಹ ಅಂಶಗಳನ್ನು ಅವಲಂಬಿಸಿ ಬಡ್ಡಿ ದರಗಳು ಸಾಮಾನ್ಯವಾಗಿ ವರ್ಷಕ್ಕೆ 10% ರಿಂದ 24% ವರೆಗೆ ಇರುತ್ತವೆ. ಕೆಲವು ಸಂಸ್ಥೆಗಳು ಹೆಚ್ಚಿನ ಕ್ರೆಡಿಟ್ ಅರ್ಜಿದಾರರಿಗೆ 8% ರಷ್ಟು ಕಡಿಮೆ ದರಗಳನ್ನು ನೀಡುತ್ತವೆ. ಲೋನ್ ನಿಯಮಗಳು 1 ರಿಂದ 5 ವರ್ಷಗಳ ಅವಧಿಯನ್ನು ಒಳಗೊಂಡಿವೆ, ಇದು EMI ಗಳು ಮತ್ತು ಒಟ್ಟು ಬಡ್ಡಿಯ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ, ಸಾಲದಾತರು ವಾಹನದ ಮೌಲ್ಯದ 90% ವರೆಗೆ ಹಣಕಾಸು ಒದಗಿಸುತ್ತಾರೆ. ಪ್ರಕ್ರಿಯಾ ಶುಲ್ಕಗಳು ಮತ್ತು ಮುಂಗಡ ಪಾವತಿ ದಂಡಗಳಂತಹ ಹೆಚ್ಚುವರಿ ವೆಚ್ಚಗಳು ಬದಲಾಗುತ್ತವೆ, ಇದು ಲೋನನ್ನು ಅಂತಿಮಗೊಳಿಸುವ ಮೊದಲು ಎಲ್ಲಾ ನಿಯಮಗಳನ್ನು ರಿವ್ಯೂ ಮಾಡುವುದು ಮುಖ್ಯವಾಗಿದೆ.
ಉದಾಹರಣೆಗೆ, ನೀವು ₹10 ಲಕ್ಷಕ್ಕೆ ಬಳಸಿದ ಟ್ರಕ್ ಖರೀದಿಸಲು ಯೋಜಿಸಿದರೆ. ಎರಡು ಸಾಲದಾತರು ವಿವಿಧ ಲೋನ್ ನಿಯಮಗಳನ್ನು ಒದಗಿಸುತ್ತಾರೆ:
- ಸಾಲದಾತ A: 12% ಬಡ್ಡಿ, 4-ವರ್ಷದ ಅವಧಿ, 80% ಹಣಕಾಸು
- ಸಾಲದಾತ ಬಿ: 14% ಬಡ್ಡಿ, 5-ವರ್ಷದ ಅವಧಿ, 90% ಹಣಕಾಸು
ಮೊದಲು, ಕಡಿಮೆ ಡೌನ್ ಪೇಮೆಂಟ್ ಮತ್ತು ದೀರ್ಘ ಮರುಪಾವತಿ ಅವಧಿಯಿಂದಾಗಿ ಸಾಲದಾತರು ಬಿ ಉತ್ತಮವೆಂದು ತೋರುತ್ತದೆ. ಆದಾಗ್ಯೂ, ಒಟ್ಟು ವೆಚ್ಚವನ್ನು ಲೆಕ್ಕ ಹಾಕಿದ ನಂತರ, ಸಾಲದಾತರು ಬಿ ಯ ಹೆಚ್ಚಿನ ಬಡ್ಡಿ ದರವು ಕಾಲಕಾಲಕ್ಕೆ ಗಮನಾರ್ಹವಾಗಿ ಹೆಚ್ಚು ಪಾವತಿಸಲು ಕಾರಣವಾಗುತ್ತದೆ ಎಂದು ನೀವು ಕಂಡುಕೊಳ್ಳುತ್ತೀರಿ. ಆದ್ದರಿಂದ, ಅಂತಿಮವಾಗಿ, ಸಾಲದಾತರನ್ನು ಆಯ್ಕೆ ಮಾಡುವುದರಿಂದ ನೀವು ಈ ಮೊದಲು ಲೋನನ್ನು ಪಾವತಿಸುವಾಗ ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಹಣವನ್ನು ಉಳಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
| ತಿಳಿದುಕೊಳ್ಳಲು ಉತ್ತಮ: ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವಾಹನದಲ್ಲಿ ದೀರ್ಘ ಲೋನ್ ಅವಧಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡುವುದರಿಂದ ವಾಹನದ ಮೌಲ್ಯವು ಕಾಲಕಾಲಕ್ಕೆ ಕಡಿಮೆಯಾಗುವುದರಿಂದ ಹಣಕಾಸಿನ ನಷ್ಟಕ್ಕೆ ಕಾರಣವಾಗಬಹುದು. ಇದು ಸಾಲದ ಅವಧಿಯ ಕೊನೆಯಲ್ಲಿ ವಾಹನದ ಮೌಲ್ಯಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಹಣವನ್ನು ಪಾವತಿಸಲು ಕಾರಣವಾಗಬಹುದು. |
4. ಡೌನ್ ಪೇಮೆಂಟ್ ಮತ್ತು ಲೋನ್-ಟು-ವ್ಯಾಲ್ಯೂ (LTV) ಅನುಪಾತ
ಹೆಚ್ಚಿನ ಸಾಲದಾತರು ವಾಹನದ ಮೌಲ್ಯದ ನಿರ್ದಿಷ್ಟ ಶೇಕಡಾವಾರುಗೆ ಹಣಕಾಸು ಒದಗಿಸುತ್ತಾರೆ, ಮತ್ತು ಸಾಲಗಾರರು ಉಳಿದ ಮೊತ್ತವನ್ನು ಡೌನ್ ಪೇಮೆಂಟ್ ಆಗಿ ಪಾವತಿಸಬೇಕು. ಲೋನ್-ಟು-ವ್ಯಾಲ್ಯೂ (ಎಲ್ಟಿವಿ) ಅನುಪಾತವು ಸಾಲದಾತರು ಪಾವತಿಸುವ ವೆಚ್ಚದ ಶೇಕಡಾವಾರು ಆಗಿದೆ.
- ಸಾಮಾನ್ಯ ಎಲ್ಟಿವಿ ಅನುಪಾತಗಳು: ಸಾಲದಾತರು ಸಾಮಾನ್ಯವಾಗಿ ವಯಸ್ಸು, ಸ್ಥಿತಿ ಮತ್ತು ಸಾಲಗಾರರ ಪ್ರೊಫೈಲ್ ಆಧಾರದ ಮೇಲೆ ವಾಹನದ ಮೌಲ್ಯದ 70% ರಿಂದ 90% ಹಣಕಾಸನ್ನು ಒದಗಿಸುತ್ತಾರೆ.
- ಎಲ್ಟಿವಿ ಅನುಪಾತದ ಪರಿಣಾಮ: ಹೆಚ್ಚಿನ ಎಲ್ಟಿವಿ ಎಂದರೆ ಕಡಿಮೆ ಡೌನ್ ಪೇಮೆಂಟ್ ಆದರೆ ಹೆಚ್ಚಿನ ಇಎಂಐಗಳು ಮತ್ತು ಬಡ್ಡಿ ವೆಚ್ಚಗಳಿಗೆ ಕಾರಣವಾಗಬಹುದು. ಕಡಿಮೆ ಎಲ್ಟಿವಿಗೆ ದೊಡ್ಡ ಡೌನ್ ಪೇಮೆಂಟ್ ಅಗತ್ಯವಿದೆ ಆದರೆ ಒಟ್ಟು ಬಡ್ಡಿ ಹೊರೆಯನ್ನು ಕಡಿಮೆ ಮಾಡುತ್ತದೆ.
ಉದಾಹರಣೆಗೆ: ಬಳಸಿದ ಟ್ರಕ್ಗೆ ₹10 ಲಕ್ಷ ವೆಚ್ಚವಾದರೆ ಮತ್ತು ಸಾಲದಾತರು 80% ಎಲ್ಟಿವಿ ಒದಗಿಸಿದರೆ, ಲೋನ್ ಮೊತ್ತವು ₹8 ಲಕ್ಷ ಆಗಿರುತ್ತದೆ ಮತ್ತು ಸಾಲಗಾರರು ಡೌನ್ ಪೇಮೆಂಟ್ ಆಗಿ ₹2 ಲಕ್ಷ ಪಾವತಿಸಬೇಕು. 70% ರ ಕಡಿಮೆ ಎಲ್ಟಿವಿ ಆಯ್ಕೆ ಮಾಡುವುದು ಎಂದರೆ ₹7 ಲಕ್ಷದ ಲೋನ್ ಮತ್ತು ₹3 ಲಕ್ಷದ ಡೌನ್ ಪೇಮೆಂಟ್, ಒಟ್ಟು ಬಡ್ಡಿ ಪಾವತಿಗಳನ್ನು ಕಡಿಮೆ ಮಾಡುವುದು.
5. ಡಾಕ್ಯುಮೆಂಟೇಶನ್ ಅಗತ್ಯವಿದೆ
ಅಪ್ಲೈ ಮಾಡಲು ಸರಿಯಾದ ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ ಡಾಕ್ಯುಮೆಂಟೇಶನ್ ಹೊಂದುವುದು ತುಂಬಾ ಮುಖ್ಯವಾಗಿದೆ. ನೀವು ಸಂಬಳ ಪಡೆಯುವ/ಸ್ವಯಂ ಉದ್ಯೋಗಿ ವೃತ್ತಿಪರರಾಗಿದ್ದರೆ, ನಿಮಗೆ ಈ ಕೆಳಗಿನ ಡಾಕ್ಯುಮೆಂಟ್ಗಳ ಅಗತ್ಯವಿರುತ್ತದೆ:
| ವಿಧ | ಡಾಕ್ಯುಮೆಂಟ್ |
| ಐಡಿ ಮತ್ತು ಸಹಿ ಪುರಾವೆ | ವೋಟರ್ ಐಡಿ/ಡ್ರೈವಿಂಗ್ ಲೈಸೆನ್ಸ್/ಆಧಾರ್ ಕಾರ್ಡ್/ಪ್ಯಾನ್ ಕಾರ್ಡ್/ಪಾಸ್ಪೋರ್ಟ್ನ ಪ್ರತಿ |
| ವಯಸ್ಸಿನ ಪುರಾವೆ | ಪ್ಯಾನ್ ಕಾರ್ಡ್ |
| ವಿಳಾಸದ ಪುರಾವೆ | ಪಾಸ್ಪೋರ್ಟ್/ವಿದ್ಯುತ್ ಬಿಲ್ನ ಪ್ರತಿ |
| ಆದಾಯದ ಪುರಾವೆ | ಸಂಬಳದ ಸ್ಲಿಪ್/ಫಾರ್ಮ್ 16/ ಆದಾಯದ ಲೆಕ್ಕಾಚಾರದೊಂದಿಗೆ ಐಟಿಆರ್ ನಂತಹ ಆದಾಯ ಡಾಕ್ಯುಮೆಂಟ್ನ ಪ್ರತಿ |
| ಅಸೆಟ್ ಡಾಕ್ಯುಮೆಂಟ್ಗಳು | ವಾಹನದ ಆರ್ಸಿ ಬುಕ್ ಮತ್ತು ಇನ್ಶೂರೆನ್ಸ್ ಪ್ರಮಾಣಪತ್ರದ ಫೋಟೋಕಾಪಿ |
| ಇತರೆ ಡಾಕ್ಯುಮೆಂಟ್ಗಳು | ಬ್ಯಾಂಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್ ಅಥವಾ ಪಾಸ್ಬುಕ್ |
ಅರ್ಹತಾ ಮಾನದಂಡಗಳನ್ನು ಬಳಸಿಕೊಂಡು, ನೀವು ಮಾಲೀಕತ್ವ ಮತ್ತು/ಅಥವಾ ಪಾಲುದಾರಿಕೆ ಸಂಸ್ಥೆ ಮತ್ತು ಖಾಸಗಿ ಮತ್ತು/ಅಥವಾ ಸಾರ್ವಜನಿಕ ಲಿಮಿಟೆಡ್ ಕಂಪನಿಗಳಿಗೆ ಅಗತ್ಯವಿರುವ ಡಾಕ್ಯುಮೆಂಟೇಶನ್ ಪರಿಶೀಲಿಸಬಹುದು.
ಸರಿಯಾದ ಸಾಲದಾತರನ್ನು ಆಯ್ಕೆ ಮಾಡುವುದು

ಸಾಲದಾತರು ಬ್ಯಾಂಕ್ಗಳು, ಬ್ಯಾಂಕಿಂಗ್ ಅಲ್ಲದ ಹಣಕಾಸು ಕಂಪನಿಗಳು (NBFC ಗಳು) ಮತ್ತು ಇತರ ಹಣಕಾಸು ಸಂಸ್ಥೆಗಳನ್ನು ಒಳಗೊಂಡಿರುತ್ತಾರೆ. ಸಾಲದಾತರನ್ನು ಆಯ್ಕೆ ಮಾಡುವಾಗ, ಪರಿಗಣಿಸಿ:
- ಬಡ್ಡಿ ದರಗಳು ಮತ್ತು ಮರುಪಾವತಿ ಫ್ಲೆಕ್ಸಿಬಿಲಿಟಿ
- ಗ್ರಾಹಕ ಸರ್ವಿಸ್ ಮತ್ತು ಆನ್ಲೈನ್ ಸೌಲಭ್ಯಗಳು
- ಪ್ರಕ್ರಿಯೆ ಸಮಯ ಮತ್ತು ಪಾರದರ್ಶಕತೆ
ಸಾಲದಾತರನ್ನು ಅಂತಿಮಗೊಳಿಸುವ ಮೊದಲು ರಿವ್ಯೂಗಳು ಮತ್ತು ವಿಶ್ವಾಸಾರ್ಹತೆಯನ್ನು ಪರಿಶೀಲಿಸುವುದು ಯಾವಾಗಲೂ ಉತ್ತಮ ಕಲ್ಪನೆಯಾಗಿದೆ. TVS ಕ್ರೆಡಿಟ್ ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ಗಳು ಸ್ಪರ್ಧಾತ್ಮಕ ದರಗಳು ಮತ್ತು ತೊಂದರೆ ರಹಿತ ಪ್ರಕ್ರಿಯೆಯೊಂದಿಗೆ ಅನುಗುಣವಾದ ಪರಿಹಾರಗಳನ್ನು ಒದಗಿಸುತ್ತವೆ.
ಗುಪ್ತ ಶುಲ್ಕಗಳು ಮತ್ತು ಹೆಚ್ಚುವರಿ ವೆಚ್ಚಗಳು
ಈ ರೀತಿಯ ಹೆಚ್ಚುವರಿ ವೆಚ್ಚಗಳನ್ನು ಯಾವಾಗಲೂ ಪರಿಶೀಲಿಸಿ:
- ಪ್ರಕ್ರಿಯಾ ಶುಲ್ಕಗಳು
- ಮುಂಪಾವತಿ ದಂಡಗಳು
- ತಡ ಪಾವತಿ ಶುಲ್ಕಗಳು
- ಇನ್ಶೂರೆನ್ಸ್ ವೆಚ್ಚಗಳು
ಬಿಸಿನೆಸ್ ಫೈನಾನ್ಸ್ಗಳ ಮೇಲೆ ಪರಿಣಾಮ
ಲೋನ್ ತೆಗೆದುಕೊಳ್ಳುವ ಮೊದಲು ನಿಮ್ಮ ಬಿಸಿನೆಸ್ಸಿನ ಆರ್ಥಿಕ ಸ್ಥಿತಿಯನ್ನು ಮೌಲ್ಯಮಾಪನ ಮಾಡಿ. ಲೆಕ್ಕಾಚಾರ ಮಾಡಿ:
- ಮಾಸಿಕ EMI ಕೈಗೆಟುಕುವಿಕೆ
- ಹೂಡಿಕೆಯ ನಿರೀಕ್ಷಿತ ರಿಟರ್ನ್ (ROI)
- ವಾಹನದ ನಿರ್ವಹಣೆ ಮತ್ತು ಕಾರ್ಯಾಚರಣೆಯ ವೆಚ್ಚಗಳು
ವಾಹನವು EMI ಗಿಂತ ಹೆಚ್ಚಿನ ಆದಾಯವನ್ನು ಗಳಿಸಲು ಸಹಾಯ ಮಾಡಿದರೆ, ಇದು ಆರ್ಥಿಕವಾಗಿ ಕಾರ್ಯಸಾಧ್ಯವಾದ ಆಯ್ಕೆಯಾಗಿದೆ.
ಸುಗಮ ಲೋನ್ ಅನುಮೋದನೆ ಪ್ರಕ್ರಿಯೆಗಾಗಿ ಸಲಹೆಗಳು
- ಉತ್ತಮ ಬಡ್ಡಿ ದರಗಳನ್ನು ಪಡೆಯಲು ಉತ್ತಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ನಿರ್ವಹಿಸಿ
- ಕಡಿಮೆ ಪ್ರಕ್ರಿಯಾ ಶುಲ್ಕಗಳು ಮತ್ತು ಉತ್ತಮ ನಿಯಮಗಳಿಗಾಗಿ ಸಮಾಲೋಚನೆ ಮಾಡಿ
- ನಿಖರವಾದ ಮತ್ತು ಸಂಪೂರ್ಣ ಡಾಕ್ಯುಮೆಂಟೇಶನ್ ಒದಗಿಸಿ
- ಒಪ್ಪಂದವನ್ನು ಅಂತಿಮಗೊಳಿಸುವ ಮೊದಲು ತಜ್ಞರ ಹಣಕಾಸಿನ ಸಲಹೆಯನ್ನು ಪರಿಗಣಿಸಿ
ನಿಮ್ಮ ಬಿಸಿನೆಸ್ ಬೆಳವಣಿಗೆಗೆ ಸರಿಯಾದ ಆಯ್ಕೆ ಮಾಡುವುದು
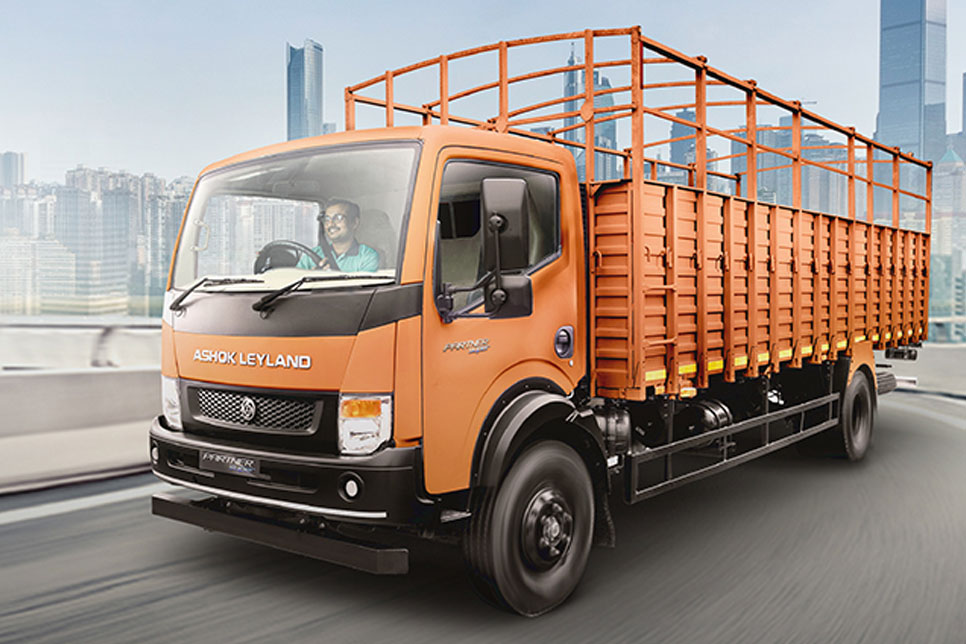
ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ ತಮ್ಮ ಫ್ಲೀಟ್ ಅನ್ನು ಕೈಗೆಟಕುವಂತೆ ವಿಸ್ತರಿಸಲು ಬಯಸುವ ಬಿಸಿನೆಸ್ಗಳಿಗೆ ಉತ್ತಮ ಆಯ್ಕೆಯಾಗಿದೆ. ಆದಾಗ್ಯೂ, ಅಪ್ಲೈ ಮಾಡುವ ಮೊದಲು ವಾಹನದ ಪರಿಸ್ಥಿತಿಗಳು, ಲೋನ್ ನಿಯಮಗಳು, ಅರ್ಹತೆ ಮತ್ತು ಗುಪ್ತ ವೆಚ್ಚಗಳನ್ನು ಮೌಲ್ಯಮಾಪನ ಮಾಡುವುದು ಮುಖ್ಯವಾಗಿದೆ. ವಿವಿಧ ಸಾಲದಾತರನ್ನು ಹೋಲಿಕೆ ಮಾಡುವ ಮೂಲಕ ಮತ್ತು ನಿಮ್ಮ ಬಿಸಿನೆಸ್ ಅಗತ್ಯಗಳಿಗೆ ಸೂಕ್ತವಾದ ಅತ್ಯುತ್ತಮ ಆಯ್ಕೆಯನ್ನು ಆರಿಸುವ ಮೂಲಕ ಮಾಹಿತಿಯುಕ್ತ ನಿರ್ಧಾರವನ್ನು ತೆಗೆದುಕೊಳ್ಳಿ.
ನೀವು ಮುಂದಿನ ಹಂತವನ್ನು ತೆಗೆದುಕೊಳ್ಳಲು ಸಿದ್ಧರಾಗಿದ್ದರೆ, ತಡೆರಹಿತ ಹಣಕಾಸಿನ ಅನುಭವಕ್ಕಾಗಿ ಕಸ್ಟಮೈಜ್ ಮಾಡಿದ ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ಗಳನ್ನು ಅನ್ವೇಷಿಸಿ.
ಎಫ್ಎಕ್ಯೂ ಗಳು
1. ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವಾಹನದ ವಯಸ್ಸು ಲೋನ್ ಅನುಮೋದನೆಯ ಮೇಲೆ ಹೇಗೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ?
TVS ಕ್ರೆಡಿಟ್ 10 - 15 ವರ್ಷಗಳ ನಡುವಿನ ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವಾಹನಗಳಿಗೆ ಹಣಕಾಸು ಒದಗಿಸುತ್ತದೆ.
2. ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವಾಹನದ ಸ್ಥಿತಿಯು ಲೋನ್ ಮೊತ್ತದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆಯೇ?
ಹೌದು, ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವಾಹನದ ಭೌತಿಕ ಮತ್ತು ಯಾಂತ್ರಿಕ ಸ್ಥಿತಿಯು TVS ಕ್ರೆಡಿಟ್ ಒದಗಿಸುವ ಲೋನ್ ಮೊತ್ತ ಮತ್ತು ಮೌಲ್ಯಮಾಪನದ ಮೇಲೆ ನೇರವಾಗಿ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ.
3. ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವಾಹನದ ಮೌಲ್ಯವನ್ನು ಲೋನಿಗೆ ಹೇಗೆ ಮೌಲ್ಯಮಾಪನ ಮಾಡಲಾಗುತ್ತದೆ?
ಟಿವಿಎಸ್ ಕ್ರೆಡಿಟ್ ತನ್ನ ವಯಸ್ಸು, ಭೌತಿಕ ಮತ್ತು ಯಾಂತ್ರಿಕ ಸ್ಥಿತಿ, ಡಾಕ್ಯುಮೆಂಟೇಶನ್ ಮತ್ತು ಮಾರುಕಟ್ಟೆ ಮರುಮಾರಾಟ ಮೌಲ್ಯವನ್ನು ಮೌಲ್ಯಮಾಪನ ಮಾಡುವ ಮೂಲಕ ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವಾಹನದ ಮೌಲ್ಯವನ್ನು ಮೌಲ್ಯಮಾಪನ ಮಾಡುತ್ತದೆ.
4. ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ ಮೇಲೆ ಲೋನ್-ಟು-ವ್ಯಾಲ್ಯೂ (LTV) ಅನುಪಾತವು ಹೇಗೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ?
ಹೆಚ್ಚಿನ ಎಲ್ಟಿವಿ ಎಂದರೆ ಕಡಿಮೆ ಡೌನ್ ಪೇಮೆಂಟ್ ಆದರೆ ಹೆಚ್ಚಿನ ಇಎಂಐಗಳು ಮತ್ತು ಬಡ್ಡಿ ವೆಚ್ಚಗಳಿಗೆ ಕಾರಣವಾಗಬಹುದು. ಕಡಿಮೆ ಎಲ್ಟಿವಿಗೆ ದೊಡ್ಡ ಡೌನ್ ಪೇಮೆಂಟ್ ಅಗತ್ಯವಿದೆ ಆದರೆ ಒಟ್ಟು ಬಡ್ಡಿ ಹೊರೆಯನ್ನು ಕಡಿಮೆ ಮಾಡುತ್ತದೆ.
5. ನಾನು ಮೊದಲ ಬಾರಿಯ ಸಾಲಗಾರರಾಗಿದ್ದರೆ ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನನ್ನು ಪಡೆಯಬಹುದೇ?
ಹೌದು, TVS ಕ್ರೆಡಿಟ್ನೊಂದಿಗೆ, ನೀವು ಮೊದಲ ಬಾರಿಯ ಸಾಲಗಾರರಾಗಿ ಸುಲಭವಾಗಿ ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನನ್ನು ಪಡೆಯಬಹುದು.
ಹಕ್ಕು ನಿರಾಕರಣೆ: ನಮ್ಮ ವೆಬ್ಸೈಟ್ ಮತ್ತು ಸಹಯೋಗಿ ವೇದಿಕೆಗಳ ಮೂಲಕ ನಾವು ಒದಗಿಸುವ ಮಾಹಿತಿ, ಉತ್ಪನ್ನಗಳು ಮತ್ತು ಸೇವೆಗಳು ನಿಖರವಾಗಿವೆ ಎಂಬುದನ್ನು ನಾವು ಖಚಿತಪಡಿಸುತ್ತಿರುವಾಗ, ವಿಷಯದಲ್ಲಿ ಅನಿರೀಕ್ಷಿತ ತಪ್ಪುಗಳು ಮತ್ತು/ಅಥವಾ ಟೈಪೋಗ್ರಾಫಿಕಲ್ ದೋಷಗಳು ಇರಬಹುದು. ಈ ಸೈಟ್ ಮತ್ತು ಸಂಬಂಧಿತ ವೆಬ್ಸೈಟ್ಗಳ ಮಾಹಿತಿಯು ಸಾಮಾನ್ಯ ಮಾಹಿತಿ ಉದ್ದೇಶಕ್ಕಾಗಿವೆ ಮತ್ತು ಯಾವುದೇ ಅಸ್ಥಿರತೆಯ ಸಂದರ್ಭದಲ್ಲಿ,ಪ್ರಾಡಕ್ಟ್/ಸೇವಾ ಡಾಕ್ಯುಮೆಂಟ್ನಲ್ಲಿ ನಮೂದಿಸಿದ ವಿವರಗಳು ಆದ್ಯತೆಯನ್ನು ತೆಗೆದುಕೊಳ್ಳುತ್ತವೆ. ಪ್ರಾಡಕ್ಟ್ ಅಥವಾ ಸೇವೆಯನ್ನು ಪಡೆಯುವ ಮೊದಲು ಸಮರ್ಪಕ ನಿರ್ಧಾರವನ್ನು ತೆಗೆದುಕೊಳ್ಳಲು ವೀಕ್ಷಕರು ಮತ್ತು ಸಬ್ಸ್ಕ್ರೈಬರ್ಗಳನ್ನು ವೃತ್ತಿಪರ ಸಲಹೆಯನ್ನು ಪಡೆಯಲು ಮತ್ತು ಪ್ರಾಡಕ್ಟ್/ಸೇವಾ ಡಾಕ್ಯುಮೆಂಟ್ಗಳನ್ನು ನೋಡುವಂತೆ ಸಲಹೆ ನೀಡಲಾಗುತ್ತದೆ.
*ಅನ್ವಯವಾಗುವಲ್ಲಿ - ನಿಯಮ ಮತ್ತು ಷರತ್ತುಗಳು ಅನ್ವಯವಾಗುತ್ತವೆ
- ಇದನ್ನು ಇಲ್ಲಿ ಹಂಚಿಕೊಳ್ಳಿ


ಕೆಟಗರಿಗಳು
ಜನಪ್ರಿಯ ಬ್ಲಾಗ್ಗಳು
ನಿಮ್ಮ ಎಲ್ಲಾ ಹಣಕಾಸಿನ ಅಗತ್ಯಗಳಿಗೆ ತೊಂದರೆ ರಹಿತ ಸಾಲ ಪಡೆಯಿರಿ
ಸುಲಭವಾದ ಸಾಲದ ಪ್ರಕ್ರಿಯೆಗಾಗಿ ಟಿವಿಎಸ್ ಕ್ರೆಡಿಟ್ ಆ್ಯಪನ್ನು ಡೌನ್ಲೋಡ್ ಮಾಡಿ
ನಿಮ್ಮ ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ EMI ಲೆಕ್ಕ ಹಾಕಿ
ಸಂಬಂಧಿತ ಲೇಖನಗಳು
ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ಗಳು
-
ಟಿವಿಎಸ್ ಕ್ರೆಡಿಟ್
-
8 May, 2024
ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ಗಳು
-
ಟಿವಿಎಸ್ ಕ್ರೆಡಿಟ್
-
23 ಜನವರಿ, 2023
ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ಗಳು
-
ಟಿವಿಎಸ್ ಕ್ರೆಡಿಟ್
-
6 ಜೂನ್, 2018
ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ ನಿಮ್ಮ ಬಿಸಿನೆಸ್ಗೆ ಹೇಗೆ ಸಹಾಯ ಮಾಡುತ್ತದೆ?
ಟಿವಿಎಸ್ ಕ್ರೆಡಿಟ್ನಲ್ಲಿ ಹೊಸತು

ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನ್ಗಳು
-
ಟಿವಿಎಸ್ ಕ್ರೆಡಿಟ್
-
8 ಅಕ್ಟೋಬರ್, 2026
ಬಳಸಿದ ಕಮರ್ಷಿಯಲ್ ವೆಹಿಕಲ್ ಲೋನಿಗೆ ಅಪ್ಲೈ ಮಾಡುವ ಮೊದಲು ಪರಿಗಣಿಸಬೇಕಾದ ವಿಷಯಗಳು
ಟೂ ವೀಲರ್ ಲೋನ್ಗಳು
-
ಟಿವಿಎಸ್ ಕ್ರೆಡಿಟ್
-
18 ಆಗಸ್ಟ್, 2026
ಟೂ ವೀಲರ್ ಲೋನ್ಗಳು
-
ಟಿವಿಎಸ್ ಕ್ರೆಡಿಟ್
-
18 ಆಗಸ್ಟ್, 2026
ಇಎಂಐನಲ್ಲಿ ಬೈಕ್ ಖರೀದಿಸುವುದು ಹೇಗೆ: ಅತ್ಯುತ್ತಮ ಬೆಲೆಯಲ್ಲಿ ಟೂ ವೀಲರ್ ಪಡೆಯಿರಿ