 क्विक पे


-

टीव्हीएस क्रेडिट
-

यूज्ड कमर्शियल व्हेईकल लोन्स
-

8 ऑक्टोबर, 2026
बिझनेससाठी, यूज्ड कमर्शियल वाहनांची निवड करणे नेहमीच चांगले असते कारण त्यांचा मोठ्या प्रमाणात खर्च वाचतो. यूज्ड कमर्शियल व्हेईकल लोन्स खूपच उपयुक्त आहेत, बिझनेसला फायनान्शियल तणावाशिवाय वाहने खरेदी करण्यास मदत करतात.
जर तुम्ही लोनसाठी अप्लाय करण्याची योजना बनवत असाल तर सुरळीत प्रोसेस आणि सर्वोत्तम डील सुनिश्चित करण्यासाठी तुम्ही विचारात घेणे आवश्यक असलेले प्रमुख घटक येथे दिले आहेत.
यूज्ड कमर्शियल व्हेईकल लोन्स समजून घेणे
यूज्ड कमर्शियल व्हेईकल लोन म्हणजे काय?
यूज्ड कमर्शियल व्हेईकल लोन हे एक फायनान्शियल प्रॉडक्ट आहे जे व्यक्ती आणि बिझनेसला पूर्व-मालकीची कमर्शियल वाहने खरेदी करण्यास मदत करते. हे लोन खरेदीदारांना पूर्ण रक्कम अपफ्रंट भरण्याऐवजी मासिक हप्ते करून यूज्ड कमर्शियल वाहने खरेदी करण्याची परवानगी देतात.
हे नवीन व्हेईकल लोनपेक्षा कसे भिन्न आहे?
नवीन आणि यूज्ड व्हेईकल लोन्स दोन्ही खरेदीदारांना यूज्ड कमर्शियल वाहने खरेदी करण्यास मदत करतात, परंतु प्रमुख फरक आहेत:
- इंटरेस्ट रेट्स: यूज्ड कमर्शियल व्हेईकल लोन्सचे डेप्रीसिएशन मुळे रेट्स जास्त असतात, परंतु TVS क्रेडिट सारख्या एनबीएफसी यूज्ड कमर्शियल व्हेईकल लोन्स वर परवडणारे आणि स्पर्धात्मक इंटरेस्ट रेट्स प्रदान करतात.
- लोन रक्कम: यूज्ड वाहनांचे मार्केट मूल्य कमी असल्याने लोन रक्कम नवीन व्हेईकल लोनपेक्षा कमी आहे.
- लोन कालावधी: लोन कालावधी सामान्यपणे नवीन व्हेईकल लोनपेक्षा कमी असतो.
- वाहन मूल्यांकन: लोन रक्कम निर्धारित करण्यासाठी लेंडर वाहनाच्या मार्केट किंमतीचे मूल्यांकन करतात.
यूज्ड कमर्शियल वाहनासाठी लोन निवडण्याचे लाभ:
- बिझनेस मालकांसाठी किफायतशीर आणि बजेट-फ्रेंडली.
- जलद लोन मंजुरी.
- मोठे डेप्रीसिएशन झाल्यामुळे वापरलेल्या वाहनांचे मूल्य चांगले राहते.
- फायनान्शियल क्षमतेवर आधारित लवचिक रिपेमेंट प्लॅन्स.
- पहिल्यांदा कर्जदारांसाठी ॲक्सेस करण्यायोग्य.
अप्लाय करण्यापूर्वी विचारात घेण्याचे घटक
1. वाहनाची स्थिती आणि वय
लोनसाठी पात्र होण्यासाठी वापरलेल्या कमर्शियल वाहनाच्या गुणवत्तेच्या मानकांसाठी त्वरित रेफरन्स टेबल येथे दिले आहे:
| गुणवत्ता मापदंड | स्वीकार्य स्टँडर्ड |
| वाहनाचे वय | सामान्यपणे 10 - 15 वर्षांदरम्यान (लेंडरद्वारे भिन्न) |
| ओडोमीटर रीडिंग | अवजड वाहनांसाठी 5 लाख किमी पेक्षा कमी, हलके व्यावसायिक वाहनांसाठी कमी |
| सर्व्हिस रेकॉर्ड | कोणत्याही मोठ्या ब्रेकडाउनशिवाय नियमितपणे सर्व्हिस केली जाते |
| अपघात रेकॉर्ड | कोणतेही मोठे अपघात नाही; किरकोळ दुरुस्ती स्वीकार्य |
| RC आणि डॉक्युमेंटेशन | कायदेशीर विवादांपासून वैध आणि स्पष्ट असणे आवश्यक आहे |
| विमा स्थिती | कॉम्प्रिहेन्सिव्ह किंवा थर्ड-पार्टी इन्श्युरन्स अनिवार्य आहे |
| टायर आणि इंजिन स्थिती | चांगल्या कामकाजाच्या ऑर्डरमध्ये असावे, लवकरच कोणत्याही प्रमुख रिप्लेसमेंटची आवश्यकता नाही |
2. लोन पात्रता निकष
यूज्ड कमर्शियल व्हेईकल लोनसाठी अप्लाय करण्यापूर्वी, तुम्ही खालील सामान्य पात्रता निकष पूर्ण केल्याची खात्री करा:
- राष्ट्रीयत्व: भारतीय
- वय: "18 ते 65 वर्षांदरम्यान*"
- बिझनेस स्थिरता: वर्तमान बिझनेसमध्ये किमान 1 वर्ष.
- उत्पन्नाचा पुरावा: बँक स्टेटमेंट किंवा फायनान्शियल डॉक्युमेंट्सद्वारे समर्थित लोन रिपेमेंट करण्यासाठी पुरेसे उत्पन्न.
- क्रेडिट रेकॉर्ड: चांगला क्रेडिट स्कोअर मंजुरीची शक्यता वाढवते.
या निकषांची पूर्तता केल्याने लोन मंजुरीची शक्यता वाढते आणि चांगल्या अटी सुरक्षित करण्यास मदत होऊ शकते.
3. इंटरेस्ट रेट्स आणि लोन अटी
यूज्ड कमर्शियल व्हेईकल लोनसाठी अप्लाय करताना, क्रेडिट प्रोफाईल, वाहनाची स्थिती आणि लेंडर पॉलिसी यासारख्या घटकांनुसार इंटरेस्ट रेट्स सामान्यपणे वार्षिक 10% % ते 24% % पर्यंत असतात. काही संस्था उच्च-क्रेडिट अर्जदारांसाठी 8% पर्यंत कमी रेट्स ऑफर करतात. लोनच्या अटींमध्ये 1 ते 5 वर्षांचा कालावधी समाविष्ट आहे, ज्यामुळे EMI आणि एकूण इंटरेस्टवर परिणाम होतो, लोन प्रदाते वाहनाच्या मूल्याच्या 90% पर्यंत फायनान्सिंग करतात. प्रोसेसिंग फी आणि प्रीपेमेंट दंड यासारखे अतिरिक्त खर्च बदलतात, ज्यामुळे लोन अंतिम करण्यापूर्वी सर्व अटी रिव्ह्यू करणे महत्त्वाचे ठरते.
उदाहरणार्थ, जर तुम्ही ₹10 लाखांसाठी यूज्ड ट्रक खरेदी करण्याचा प्लॅन करत असाल. दोन लेंडर विविध लोन अटी ऑफर करतात:
- लेंडर A: 12 % इंटरेस्ट, 4-वर्षाचा कालावधी, 80 % फायनान्सिंग
- लेंडर B: 14 % इंटरेस्ट, 5-वर्षाचा कालावधी, 90 % फायनान्सिंग
सुरुवातीला, कमी डाउन पेमेंट आणि दीर्घ रिपेमेंट कालावधीमुळे लेंडर बी चांगला दिसत आहे. तथापि, एकूण खर्चाची गणना केल्यानंतर, तुम्हाला आढळते की लेंडर B च्या उच्च इंटरेस्ट रेटमुळे कालांतराने लक्षणीयरित्या अधिक देय होते. त्यामुळे, शेवटी, लेंडर ए निवडल्याने तुम्ही आधी लोन फेडत असताना दीर्घकाळात पैसे सेव्ह करण्यास मदत होते.
| जाणून घेणे चांगले: वापरलेल्या कमर्शियल वाहनावर दीर्घ लोन कालावधी निवडल्यास फायनान्शियल नुकसान होऊ शकते कारण वाहनाचे मूल्य कालांतराने कमी होते. यामुळे वाहन लोन कालावधीच्या अखेरीस वाहनाच्या किमतीपेक्षा जास्त रक्कम मिळू शकते. |
4. डाउन पेमेंट आणि लोन-टू-वॅल्यू (एलटीव्ही) गुणोत्तर
बहुतांश लेंडर वाहनाच्या मूल्याची विशिष्ट टक्केवारी फायनान्स करतात आणि कर्जदाराने उर्वरित रक्कम डाउन पेमेंट म्हणून भरावी लागेल. लोन-टू-वॅल्यू (एलटीव्ही) हा लेंडर भरणार असलेल्या खर्चाची टक्केवारी आहे.
- सामान्य एलटीव्ही गुणोत्तर: लेंडर सामान्यपणे वय, स्थिती आणि कर्जदाराच्या प्रोफाईलनुसार वाहनाच्या मूल्याच्या 70% ते 90% फायनान्सिंग ऑफर करतात.
- एलटीव्ही रेशिओचा परिणाम: जास्त एलटीव्ही म्हणजे कमी डाउन पेमेंट परंतु जास्त ईएमआय आणि इंटरेस्ट खर्च होऊ शकतो. कमी एलटीव्हीसाठी मोठे डाउन पेमेंट आवश्यक आहे परंतु एकूण इंटरेस्ट भार कमी करते.
उदाहरणार्थ: जर यूज्ड ट्रकची किंमत ₹10 लाख असेल आणि लेंडर 80% एलटीव्ही ऑफर करत असेल तर लोन रक्कम ₹8 लाख असेल आणि कर्जदाराने डाउन पेमेंट म्हणून ₹2 लाख भरावे. 70% चा कमी एलटीव्ही निवडणे म्हणजे ₹7 लाख लोन आणि ₹3 लाख डाउन पेमेंट, ज्यामुळे एकूण इंटरेस्ट पेमेंट कमी होईल.
5. डॉक्युमेंटेशन आवश्यक
अप्लाय करण्यासाठी योग्य यूज्ड कमर्शियल व्हेईकल लोन डॉक्युमेंटेशन असणे खूपच महत्त्वाचे आहे. जर तुम्ही वेतनधारी/स्वयं-रोजगारित व्यावसायिक असाल तर तुम्हाला खालील डॉक्युमेंट्सची आवश्यकता असेल:
| प्रकार | डॉक्युमेंट |
| आयडी आणि स्वाक्षरीचा पुरावा | मतदान ओळखपत्र/वाहन परवाना/आधार कार्ड/पॅन कार्ड/पासपोर्टची कॉपी |
| वयाचा पुरावा | पॅन कार्ड |
| ॲड्रेस पुरावा | पासपोर्ट/वीज बिलाची कॉपी |
| उत्पन्नाचा पुरावा | सॅलरी स्लिप/फॉर्म 16/उत्पन्नाच्या गणनेसह आयटीआर सारख्या उत्पन्नाच्या डॉक्युमेंटची कॉपी |
| संपत्तीचे डॉक्युमेंट्स | वाहन आरसी बुक आणि इन्श्युरन्स सर्टिफिकेटची फोटोकॉपी |
| अन्य डॉक्युमेंट्स | बँक स्टेटमेंट किंवा पासबुक |
पात्रता निकष वापरून, तुम्ही मालकी आणि/किंवा पार्टनरशिप फर्म आणि प्रायव्हेट आणि/किंवा पब्लिक लिमिटेड कंपन्यांसाठी आवश्यक डॉक्युमेंटेशन तपासू शकता.
योग्य लेंडर निवडणे

लेंडरमध्ये बँक, नॉन-बँकिंग फायनान्शियल कंपन्या (एनबीएफसी) आणि इतर फायनान्शियल संस्था समाविष्ट आहेत. लेंडर निवडताना, विचारात घ्या:
- इंटरेस्ट रेट्स आणि रिपेमेंट लवचिकता
- कस्टमर सर्व्हिस आणि ऑनलाईन सुविधा
- प्रक्रिया वेळ आणि पारदर्शकता
लेंडर अंतिम करण्यापूर्वी रिव्ह्यू आणि विश्वसनीयता तपासणे नेहमीच चांगली कल्पना असते. TVS क्रेडिट यूज्ड कमर्शियल व्हेईकल लोन्स स्पर्धात्मक रेट्स आणि त्रासमुक्त प्रोसेसिंगसह अनुरूप उपाय ऑफर करतात.
छुपे शुल्क आणि अतिरिक्त खर्च
नेहमी अतिरिक्त खर्च तपासा जसे की:
- प्रोसेसिंग फी
- प्रीपेमेंट दंड
- विलंब पेमेंट शुल्क
- विमा खर्च
बिझनेस फायनान्सवर परिणाम
लोन घेण्यापूर्वी तुमच्या बिझनेसच्या फायनान्शियल स्थितीचे मूल्यांकन करा. कॅल्क्युलेट:
- मासिक EMI परवडणारी क्षमता
- गुंतवणूकीवर अपेक्षित परतावा (आरओआय)
- वाहनाचे मेंटेनन्स आणि ऑपरेशनल खर्च
जर वाहन EMI पेक्षा अधिक उत्पन्न निर्माण करण्यास मदत करत असेल तर ते आर्थिकदृष्ट्या व्यवहार्य पर्याय आहे.
सुरळीत लोन मंजुरी प्रोसेससाठी टिप्स
- चांगले इंटरेस्ट रेट्स मिळविण्यासाठी चांगला क्रेडिट स्कोअर राखून ठेवा
- कमी प्रोसेसिंग फी आणि चांगल्या अटींसाठी वाटाघाटी करा
- अचूक आणि पूर्ण डॉक्युमेंटेशन प्रदान करा
- डील अंतिम करण्यापूर्वी तज्ज्ञांचा फायनान्शियल सल्ला घ्या
तुमच्या बिझनेसच्या वाढीसाठी योग्य निवड करणे
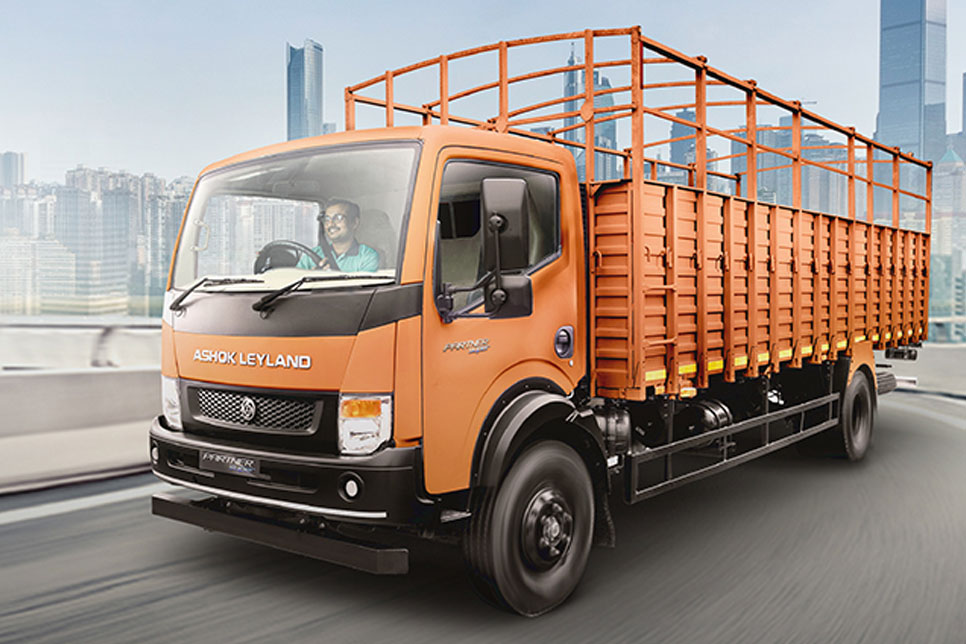
यूज्ड कमर्शियल व्हेईकल लोन हे त्यांच्या फ्लीटचा किफायतशीरपणे विस्तार करू इच्छिणाऱ्या बिझनेससाठी एक उत्तम पर्याय आहे. तथापि, अप्लाय करण्यापूर्वी वाहनाच्या स्थिती, लोनच्या अटी, पात्रता आणि छुप्या खर्चाचे मूल्यांकन करणे महत्त्वाचे आहे. विविध लेंडरची तुलना करून आणि तुमच्या बिझनेसच्या गरजा पूर्ण करणारा सर्वोत्तम पर्याय निवडून माहितीपूर्ण निर्णय घ्या.
जर तुम्ही पुढील स्टेप घेण्यास तयार असाल तर अखंड फायनान्सिंग अनुभवासाठी कस्टमाईज्ड यूज्ड कमर्शियल व्हेईकल लोन्स सोल्यूशन्स पाहा.
एफएक्यू
1. यूज्ड कमर्शियल वाहनाचे वय लोन मंजुरीवर कसा परिणाम करते?
टीव्हीएस क्रेडिट 10 - 15 वर्षांदरम्यान असलेल्या यूज्ड कमर्शियल वाहनांना फंड देते.
2. यूज्ड कमर्शियल वाहनाच्या स्थितीचा लोन रकमेवर परिणाम होतो का?
होय, यूज्ड कमर्शियल वाहनाची भौतिक आणि यांत्रिक स्थिती थेट TVS क्रेडिटद्वारे प्रदान केलेल्या लोन रक्कम आणि मूल्यांकनावर परिणाम करते.
3. लोनसाठी वापरलेल्या कमर्शियल वाहनाचे मूल्य कसे मूल्यांकन केले जाते?
TVS क्रेडिट त्यांचे वय, भौतिक आणि यांत्रिक स्थिती, डॉक्युमेंटेशन आणि मार्केट रिसेल मूल्याचे मूल्यांकन करून वापरलेल्या कमर्शियल वाहनाच्या मूल्याचे मूल्यांकन करते.
4. लोन-टू-वॅल्यू (LTV) रेशिओ यूज्ड कमर्शियल व्हेईकल लोनवर कसा परिणाम करतो?
उच्च एलटीव्ही म्हणजे कमी डाउन पेमेंट परंतु जास्त ईएमआय आणि इंटरेस्ट खर्च होऊ शकतो. कमी एलटीव्हीसाठी मोठे डाउन पेमेंट आवश्यक आहे परंतु एकूण इंटरेस्ट भार कमी करते.
5. जर मी पहिल्यांदा कर्जदार असेल तर मला यूज्ड कमर्शियल व्हेईकल लोन मिळू शकेल का?
होय, टीव्हीएस क्रेडिटसह, तुम्ही पहिल्यांदा कर्जदार म्हणून सहजपणे यूज्ड कमर्शियल व्हेईकल लोन मिळवू शकता.
अस्वीकृती: आम्ही आमच्या वेबसाईट आणि सहयोगी प्लॅटफॉर्मद्वारे ऑफर केलेली माहिती, प्रॉडक्ट्स आणि सर्व्हिसेस अचूक असल्याची खात्री करत असताना, कंटेंटमध्ये अनपेक्षित चुका आणि/किंवा टायपोग्राफिकल त्रुटी असू शकतात. या साईट आणि संबंधित वेबसाईटवरील माहिती सामान्य माहितीच्या हेतूसाठी आहे आणि कोणत्याही विसंगतीच्या बाबतीत, प्रॉडक्ट/सर्व्हिस डॉक्युमेंटमध्ये नमूद केलेला तपशील प्राधान्य घेईल. दर्शक आणि सबस्क्रायबर्सना प्रोफेशनल सल्ला घेण्यासाठी आणि प्रॉडक्ट किंवा सर्व्हिसचा लाभ घेण्यापूर्वी माहितीपूर्ण निर्णय घेण्यासाठी प्रॉडक्ट/सर्व्हिस डॉक्युमेंट्स पाहण्यासाठी प्रोत्साहित केले जाते.
*अटी व शर्ती लागू - जेथे लागू असेल तेथे
- यावर शेअर करा


कॅटेगरी
लोकप्रिय ब्लॉग्स
तुमच्या सर्व फायनान्शियल गरजांसाठी त्रासमुक्त लोन मिळवा
सुलभ लोन प्रोसेससाठी टीव्हीएस क्रेडिट ॲप डाउनलोड करा
तुमचे यूज्ड कमर्शियल व्हेईकल लोन EMI कॅल्क्युलेट करा
संबंधित आर्टिकल्स
यूज्ड कमर्शियल व्हेईकल लोन्स
-
टीव्हीएस क्रेडिट
-
8 May, 2024
यूज्ड कमर्शियल व्हेईकल लोन्स
-
टीव्हीएस क्रेडिट
-
23 जानेवारी, 2023
यूज्ड कमर्शियल व्हेईकल लोन्स
-
टीव्हीएस क्रेडिट
-
6 जून, 2018
टीव्हीएस क्रेडिट वर नवीन गोष्टी
कन्झ्युमर ड्युरेबल लोन्स
-
टीव्हीएस क्रेडिट
-
8 ऑक्टोबर, 2026
तुमच्या क्रेडिट स्कोअरवर परिणाम न करता तुमचा कंझ्युमर ड्युरेबल लोन ईएमआय कसा कमी करावा

यूज्ड कमर्शियल व्हेईकल लोन्स
-
टीव्हीएस क्रेडिट
-
8 ऑक्टोबर, 2026
यूज्ड कमर्शियल व्हेईकल लोनसाठी अप्लाय करण्यापूर्वी विचारात घेण्याच्या गोष्टी
टू-व्हीलर लोन्स
-
टीव्हीएस क्रेडिट
-
18 ऑगस्ट, 2026